Luật Phát triển doanh nghiệp nhỏ và vừa gồm 4 chương, 32 điều. Luật quy định doanh nghiệp nhỏ và vừa bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa, có số lao động sử dụng bình quân năm trước liền kề không quá 300 người. Đồng thời, đáp ứng một trong hai tiêu chí: tổng nguồn vốn của năm trước liền kề không quá 150 tỷ đồng; tổng doanh thu của năm trước liền kề không quá 400 tỷ đồng.
Chính sách hỗ trợ phát triển doanh nghiệp nhỏ và vừa được thực hiện trên nguyên tắc có trọng tâm, có thời hạn, phù hợp với tính chất, mục tiêu, nội dung, đối tượng hỗ trợ và khả năng cân đối nguồn lực; bảo đảm công khai, minh bạch về nội dung, đối tượng, trình tự, thủ tục, nguồn lực, mức hỗ trợ và kết quả thực hiện.
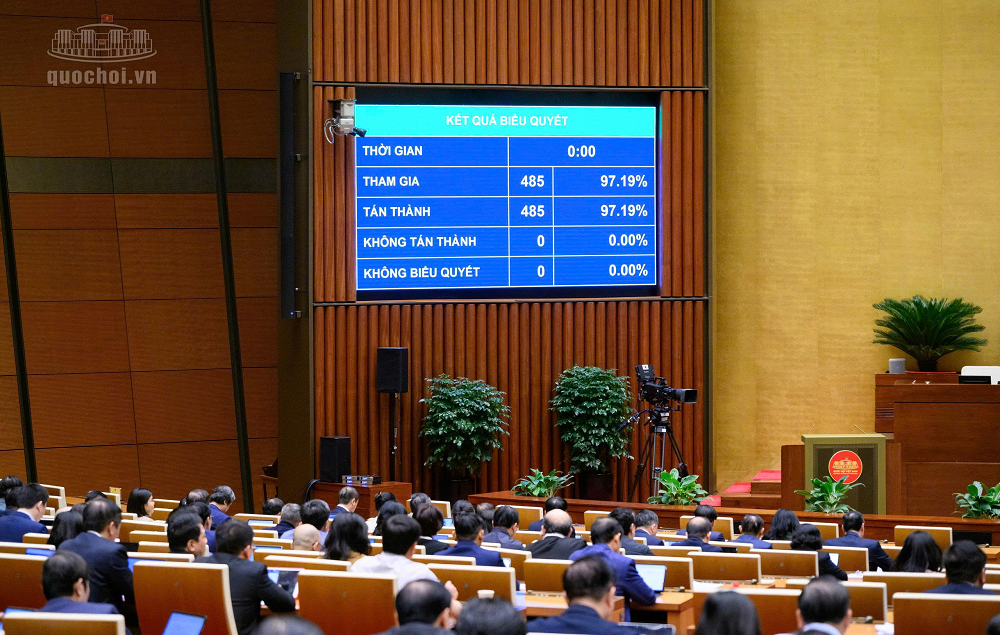
100% đại biểu Quốc hội tham gia biểu quyết thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. (Ảnh: quochoi.vn)
Nguồn lực hỗ trợ phát triển doanh nghiệp nhỏ và vừa bao gồm: ngân sách nhà nước; chính sách miễn, giảm thuế, phí, lệ phí, tiền thuê đất, tiền sử dụng đất và các khoản phải nộp ngân sách nhà nước khác theo quy định của pháp luật; nguồn lực hợp pháp khác từ các tổ chức, cá nhân trong nước và nước ngoài.
Việc hỗ trợ từ nguồn ngân sách nhà nước được triển khai dưới các hình thức như: cấp voucher; đặt hàng, giao nhiệm vụ theo quy định của pháp luật; trực tiếp triển khai nhiệm vụ hỗ trợ phát triển doanh nghiệp nhỏ và vừa; lựa chọn nhà thầu theo quy định của pháp luật về đấu thầu; các hình thức khác theo quy định của pháp luật.
Luật Phát triển doanh nghiệp nhỏ và vừa mở rộng các chính sách hỗ trợ trực tiếp, tạo điều kiện để doanh nghiệp nhỏ và vừa tiếp cận vốn, giảm chi phí hoạt động, đổi mới công nghệ và mở rộng thị trường.
Một số chính sách đáng chú ý như giảm tiền thuê đất, ưu đãi thuế, hỗ trợ chuyển đổi số và dành tỷ lệ nhất định các gói thầu sử dụng ngân sách nhà nước cho doanh nghiệp nhỏ và vừa.
Cụ thể, doanh nghiệp nhỏ và vừa được hỗ trợ giảm tối thiểu 30% tiền thuê lại đất trong vòng 5 năm đầu kể từ ngày ký hợp đồng thuê lại đất với chủ đầu tư kinh doanh hạ tầng khu công nghiệp, cụm công nghiệp, cơ sở ươm tạo quy định tại điểm b khoản 1 và điểm b khoản 2 điều 10 về tiếp cận mặt bằng sản xuất. Đồng thời, được ưu tiên tiếp cận thuê nhà, đất là tài sản công chưa sử dụng hoặc không sử dụng tại địa phương.
Khoản hỗ trợ tiền thuê lại đất được thực hiện thông qua một trong các hình thức: Nhà nước hoàn trả cho chủ đầu tư; hoặc cấp voucher cho doanh nghiệp nhỏ và vừa thanh toán phần chi phí được hỗ trợ tiền thuê lại đất. Cơ quan có thẩm quyền tại địa phương lập dự toán, cấp voucher cho doanh nghiệp đủ điều kiện và thanh toán, quyết toán phần kinh phí ngân sách nhà nước hỗ trợ theo quy định của Luật này, pháp luật về ngân sách nhà nước và pháp luật có liên quan.
Khoản kinh phí hỗ trợ tiền thuê lại đất được khấu trừ trực tiếp vào số tiền doanh nghiệp nhỏ và vừa phải thanh toán theo hợp đồng thuê lại đất với chủ đầu tư kinh doanh hạ tầng khu công nghiệp, cụm công nghiệp, cơ sở ươm tạo. Chủ đầu tư kinh doanh hạ tầng có trách nhiệm công khai giá thuê trước và sau hỗ trợ, thực hiện đầy đủ mức giảm tiền thuê lại đất theo quy định của pháp luật.
Bên cạnh đó, doanh nghiệp nhỏ và vừa được hỗ trợ tham gia các chương trình phát triển thị trường trong nước thông qua xúc tiến thương mại, phát triển hệ thống phân phối, chuỗi bán lẻ, sàn thương mại điện tử và các kênh tiêu thụ phù hợp.
Đồng thời, được hỗ trợ phát triển thương mại điện tử và kinh doanh trên nền tảng số; được hỗ trợ sử dụng dịch vụ tư vấn, cố vấn, huấn luyện nâng cao năng lực đáp ứng yêu cầu của hệ thống phân phối và thị trường. Quốc hội giao Chính phủ quy định chi tiết điều này.
Cùng các chính sách hỗ trợ về tiếp cận mặt bằng, phát triển thị trường, Luật cũng quy định nhiều chính sách hỗ trợ khác đối với doanh nghiệp nhỏ và vừa như chính sách tiếp cận vốn; chính sách thuế và kế toán; nâng cao năng lực khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số; phát triển nhân lực; hỗ trợ pháp lý; tiếp cận thông tin...
Luật Phát triển doanh nghiệp nhỏ và vừa có hiệu lực thi hành từ ngày 1/7/2027. Tiêu chí xác định doanh nghiệp nhỏ và vừa theo quy định tại Luật này để hưởng các chính sách thuế theo quy định của pháp luật về thuế được thực hiện từ kỳ tính thuế năm 2027.
Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14 hết hiệu lực từ ngày Luật này có hiệu lực thi hành, trừ quy định tại điều 9 và điều 20 của Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14 cho đến khi Chính phủ, UBND cấp tỉnh hoàn thành nhiệm vụ quy định tại khoản 4 điều này.